Nhật Bản luôn nằm trong nhóm những điểm đến được người Việt yêu thích nhất tại châu Á. Đất nước mặt trời mọc hấp dẫn du khách bởi sự kết hợp hài hòa giữa truyền thống và hiện đại, từ những ngôi chùa cổ kính, mùa hoa anh đào rực rỡ, núi Phú Sĩ hùng vĩ cho đến các thành phố năng động như Tokyo, Osaka hay Yokohama.
Tuy nhiên, bên cạnh việc chuẩn bị hộ chiếu, visa, vé máy bay và lịch trình tham quan, nhiều người vẫn chưa thực sự quan tâm đến Bảo hiểm du lịch Nhật. Đây là một thiếu sót bởi trong suốt hành trình, bất kỳ ai cũng có thể gặp phải những rủi ro ngoài ý muốn như ốm đau, tai nạn, thất lạc hành lý, mất giấy tờ hoặc chuyến bay bị chậm, hủy.
Chỉ cần một lần phải vào bệnh viện tại Nhật Bản, chi phí khám chữa bệnh có thể lên tới hàng chục triệu đồng, thậm chí cao hơn nếu phải nhập viện hoặc phẫu thuật. Khi đó, Bảo hiểm du lịch Nhật sẽ trở thành “lá chắn tài chính”, giúp người tham gia giảm bớt gánh nặng chi phí và an tâm tận hưởng chuyến đi.
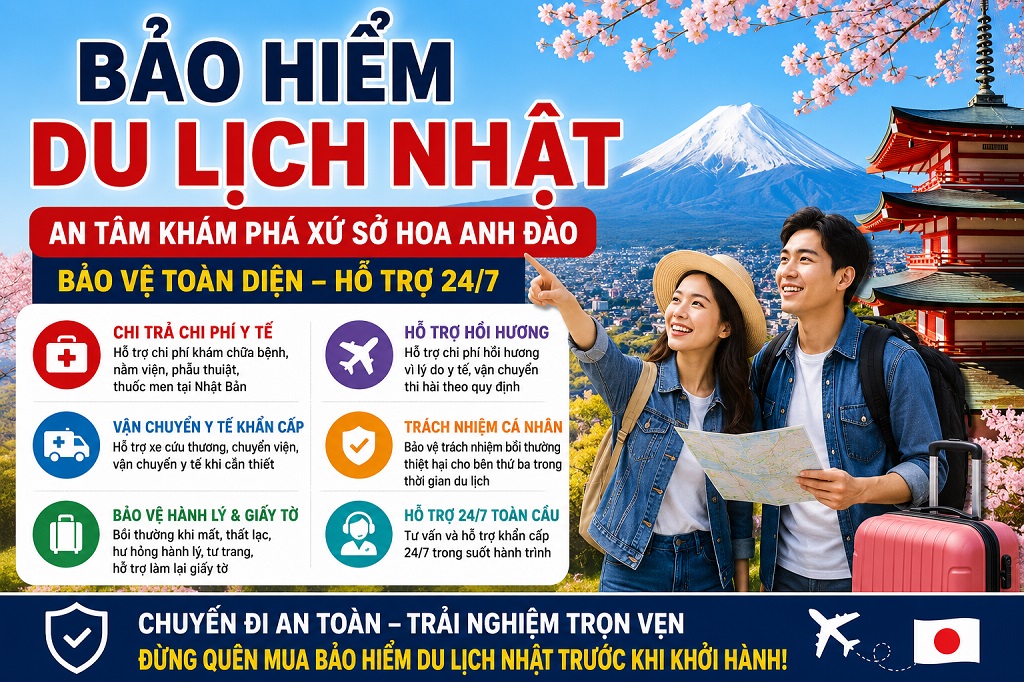
Theo Quy tắc Bảo hiểm Du lịch Quốc tế PTI số 179 (hiệu lực từ ngày 31/12/2025), sản phẩm được thiết kế nhằm bảo vệ người được bảo hiểm trước nhiều rủi ro có thể phát sinh trong suốt hành trình ở nước ngoài, đồng thời hỗ trợ các dịch vụ cứu trợ khẩn cấp khi cần thiết.
Bảo hiểm du lịch Nhật là gì?
Bảo hiểm du lịch Nhật là sản phẩm bảo hiểm dành cho người Việt Nam hoặc người nước ngoài cư trú hợp pháp tại Việt Nam có nhu cầu du lịch, công tác hoặc thăm thân tại Nhật Bản trong thời gian nhất định.
Tùy theo chương trình tham gia, người được bảo hiểm có thể được bảo vệ trước nhiều rủi ro như:
- Chi phí điều trị y tế do tai nạn hoặc bệnh tật phát sinh trong thời gian bảo hiểm.
- Tai nạn cá nhân.
- Vận chuyển y tế khẩn cấp.
- Hồi hương vì lý do y tế.
- Hỗ trợ đối với hành lý và đồ dùng cá nhân.
- Hỗ trợ khi mất giấy tờ.
- Trách nhiệm cá nhân đối với bên thứ ba.
- Một số quyền lợi phát sinh trong hành trình theo điều khoản của hợp đồng.
Các quyền lợi, điều kiện bảo hiểm và trường hợp loại trừ được quy định cụ thể trong Quy tắc Bảo hiểm Du lịch Quốc tế PTI số 179. Vì vậy, khách hàng nên đọc kỹ quy tắc trước khi tham gia để hiểu rõ quyền lợi của mình.
Vì sao nên mua Bảo hiểm du lịch Nhật trước khi khởi hành?
Nhiều du khách cho rằng Nhật Bản là quốc gia an toàn nên không cần mua bảo hiểm. Trên thực tế, an toàn về an ninh không đồng nghĩa với việc không có rủi ro trong quá trình du lịch.
Một số tình huống thường gặp gồm:
- Bị cúm hoặc cảm lạnh do thay đổi thời tiết.
- Chấn thương khi leo núi hoặc tham gia các hoạt động ngoài trời.
- Thất lạc hành lý tại sân bay.
- Mất hộ chiếu.
- Chuyến bay bị hủy hoặc chậm kéo dài do thời tiết.
- Cần cấp cứu hoặc nhập viện.
Nếu không có bảo hiểm, mọi chi phí phát sinh sẽ do du khách tự chi trả. Trong khi đó, Bảo hiểm du lịch Nhật sẽ giúp hỗ trợ tài chính theo phạm vi và giới hạn trách nhiệm của hợp đồng, mang lại sự yên tâm cho cả người tham gia và gia đình.
8 rủi ro phổ biến khi du lịch Nhật Bản
1. Chi phí khám chữa bệnh cao
Hệ thống y tế Nhật Bản được đánh giá thuộc nhóm tốt nhất thế giới, nhưng chi phí điều trị cũng tương đối cao.
Một ca cấp cứu, chụp chiếu hoặc điều trị ngoại trú có thể tiêu tốn số tiền lớn. Nếu phải nhập viện nhiều ngày hoặc phẫu thuật, tổng chi phí có thể vượt xa dự kiến của chuyến đi.
Theo Quy tắc PTI số 179, trong phạm vi bảo hiểm và theo chương trình tham gia, người được bảo hiểm có thể được chi trả các chi phí y tế hợp lý và cần thiết phát sinh do tai nạn hoặc bệnh tật xảy ra trong thời hạn bảo hiểm.
2. Tai nạn trong quá trình tham quan
Nhật Bản có nhiều địa điểm du lịch nổi tiếng như núi Phú Sĩ, Hakone, Nikko hay Hokkaido. Việc di chuyển nhiều, leo núi hoặc tham gia các hoạt động ngoài trời có thể dẫn đến trượt ngã, bong gân hoặc chấn thương.
Nếu sự cố thuộc phạm vi bảo hiểm, người tham gia sẽ được xem xét giải quyết quyền lợi theo điều kiện và giới hạn trách nhiệm của hợp đồng.
3. Mất hoặc thất lạc hành lý
Hành lý của khách du lịch thường chứa nhiều tài sản giá trị như:
- Máy ảnh.
- Điện thoại.
- Máy tính xách tay.
- Quần áo.
- Quà tặng.
- Giấy tờ cá nhân.
Trong trường hợp hành lý ký gửi bị thất lạc hoặc hư hỏng do các nguyên nhân thuộc phạm vi bảo hiểm, khách hàng có thể được xem xét bồi thường theo quy định của chương trình bảo hiểm.
4. Mất hộ chiếu
Hộ chiếu là giấy tờ quan trọng nhất khi ở nước ngoài.
Nếu bị mất hoặc bị đánh cắp, du khách sẽ phải làm việc với cảnh sát địa phương và Đại sứ quán hoặc Lãnh sự quán Việt Nam để được cấp giấy tờ thay thế.
Một số chương trình bảo hiểm có quyền lợi hỗ trợ các chi phí liên quan theo điều kiện của hợp đồng.
5. Chậm chuyến hoặc hủy chuyến bay
Nhật Bản thường chịu ảnh hưởng của bão, tuyết hoặc các hiện tượng thời tiết bất thường theo mùa. Điều này có thể khiến chuyến bay bị chậm hoặc hủy.
Việc thay đổi lịch trình có thể làm phát sinh:
- Chi phí khách sạn.
- Ăn uống.
- Đổi vé máy bay.
- Phương tiện di chuyển.
Nếu đáp ứng điều kiện bảo hiểm, người được bảo hiểm có thể được xem xét hỗ trợ theo chương trình tham gia.
6. Cần vận chuyển y tế khẩn cấp
Trong những trường hợp bệnh nặng hoặc tai nạn nghiêm trọng, người được bảo hiểm có thể cần được chuyển đến bệnh viện chuyên khoa hoặc vận chuyển hồi hương.
Theo Quy tắc PTI số 179, đây là một trong những quyền lợi quan trọng của bảo hiểm du lịch quốc tế, giúp giảm bớt gánh nặng tài chính khi phát sinh các chi phí cứu trợ có giá trị lớn.
7. Gây thiệt hại cho bên thứ ba
Trong quá trình lưu trú, du khách có thể vô ý làm hỏng tài sản của khách sạn, căn hộ thuê hoặc gây thiệt hại cho người khác.
Một số chương trình Bảo hiểm du lịch Nhật có quyền lợi bảo hiểm trách nhiệm cá nhân đối với bên thứ ba theo giới hạn trách nhiệm ghi trong hợp đồng.
8. Rủi ro do thiên tai
Nhật Bản là quốc gia thường xảy ra động đất, bão và mưa lớn. Mặc dù hệ thống phòng chống thiên tai rất hiện đại, các hiện tượng tự nhiên vẫn có thể làm gián đoạn hành trình hoặc ảnh hưởng đến kế hoạch tham quan.
Vì vậy, trước khi khởi hành, du khách nên theo dõi dự báo thời tiết, đăng ký thông tin chuyến đi với người thân và luôn mang theo Giấy chứng nhận bảo hiểm để được hỗ trợ khi cần.
Những kinh nghiệm hữu ích khi du lịch Nhật Bản
Để có chuyến đi thuận lợi, ngoài việc tham gia Bảo hiểm du lịch Nhật, bạn nên chuẩn bị thêm một số kinh nghiệm sau:
- Đổi sẵn một phần tiền sang đồng Yên Nhật trước khi khởi hành.
- Chuẩn bị thẻ thanh toán quốc tế để thuận tiện chi tiêu.
- Mua eSIM hoặc SIM 4G để luôn có kết nối Internet.
- Tải sẵn bản đồ ngoại tuyến và các ứng dụng giao thông công cộng.
- Lưu địa chỉ Đại sứ quán hoặc Lãnh sự quán Việt Nam tại Nhật Bản.
- Mang theo một số loại thuốc cá nhân thông dụng.
- Chụp ảnh và lưu bản sao hộ chiếu, visa, vé máy bay trên điện thoại và dịch vụ lưu trữ đám mây.
- Ghi lại số điện thoại của doanh nghiệp bảo hiểm để liên hệ ngay khi xảy ra sự cố.
Việc chuẩn bị chu đáo sẽ giúp chuyến du lịch trở nên an toàn, thuận tiện và hạn chế tối đa những rủi ro không mong muốn.
Quyền lợi nổi bật của Bảo hiểm du lịch Nhật
Khi lựa chọn Bảo hiểm du lịch Nhật, điều quan trọng không chỉ là mức phí mà còn là phạm vi bảo vệ và khả năng hỗ trợ khi gặp sự cố ở nước ngoài. Theo Quy tắc Bảo hiểm Du lịch Quốc tế PTI số 179, tùy theo chương trình bảo hiểm mà khách hàng lựa chọn, người được bảo hiểm có thể được hưởng nhiều quyền lợi thiết thực trong suốt hành trình.
1. Chi trả chi phí khám chữa bệnh
Đây là quyền lợi được nhiều khách hàng quan tâm nhất.
Nếu người được bảo hiểm bị ốm đau hoặc tai nạn trong thời gian du lịch Nhật Bản, PTI sẽ xem xét chi trả các chi phí y tế hợp lý và cần thiết thuộc phạm vi bảo hiểm như:
- Khám bệnh.
- Điều trị ngoại trú.
- Điều trị nội trú.
- Phẫu thuật.
- Tiền giường bệnh.
- Thuốc điều trị.
- Các xét nghiệm và chẩn đoán cần thiết.
Quyền lợi này đặc biệt hữu ích bởi chi phí khám chữa bệnh tại Nhật Bản luôn ở mức cao so với nhiều quốc gia trong khu vực.
2. Vận chuyển y tế khẩn cấp
Trong trường hợp người được bảo hiểm cần được chuyển đến cơ sở y tế phù hợp hoặc phải chuyển viện vì lý do chuyên môn, chương trình bảo hiểm có thể hỗ trợ các chi phí vận chuyển y tế theo điều kiện và giới hạn trách nhiệm quy định.
Đây là quyền lợi rất quan trọng vì chi phí vận chuyển bằng xe cứu thương hoặc máy bay y tế quốc tế có thể lên tới hàng trăm triệu đồng.
3. Hồi hương
Nếu tình trạng sức khỏe không cho phép tiếp tục chuyến đi hoặc xảy ra sự kiện bảo hiểm nghiêm trọng, PTI có thể xem xét hỗ trợ các chi phí hồi hương hoặc vận chuyển theo quy định của hợp đồng.
Quyền lợi này giúp giảm đáng kể áp lực tài chính cho gia đình trong những tình huống không mong muốn.
4. Hành lý và tư trang cá nhân
Trong quá trình di chuyển bằng đường hàng không, việc thất lạc hoặc hư hỏng hành lý vẫn có thể xảy ra.
Nếu sự kiện thuộc phạm vi bảo hiểm, người được bảo hiểm có thể được xem xét bồi thường đối với:
- Hành lý ký gửi.
- Đồ dùng cá nhân.
- Tư trang mang theo.
Mức bồi thường sẽ căn cứ vào chương trình bảo hiểm và giới hạn trách nhiệm ghi trên Giấy chứng nhận bảo hiểm.
5. Hỗ trợ khi mất giấy tờ
Mất hộ chiếu hoặc giấy tờ tùy thân ở nước ngoài là sự cố khiến nhiều du khách lo lắng.
Một số chương trình Bảo hiểm du lịch Nhật có quyền lợi hỗ trợ các chi phí hợp lý phát sinh khi làm lại giấy tờ hoặc thực hiện các thủ tục cần thiết theo điều kiện của hợp đồng.
6. Trách nhiệm cá nhân đối với bên thứ ba
Trong quá trình lưu trú tại Nhật Bản, người được bảo hiểm có thể vô ý gây thiệt hại về tài sản hoặc thương tích cho người khác.
Nếu phát sinh trách nhiệm bồi thường theo quy định của pháp luật và thuộc phạm vi bảo hiểm, PTI sẽ xem xét chi trả theo giới hạn trách nhiệm của chương trình tham gia.
Phí Bảo hiểm du lịch Nhật có đắt không?
BẢNG QUYỀN LỢI BẢO HIỂM DU LỊCH
Đơn vị tính: VND
GÓI BẢO HIỂM/HẠN MỨC CHI TRẢ (VND) 500.000.000 750.000.000 1.250.000.000 1.750.000.000 2.500.000.000 3.000.000.000
Hạn mức tối đa/người/chuyến 500.000.000 750.000.000 1.250.000.000 1.750.000.000 2.500.000.000 3.000.000.000
A.CÁC QUYỀN LỢI BẢO HIỂM SỨC KHỎE VÀ TAI NẠN
I. TAI NẠN CÁ NHÂN VÀ HỖ TRỢ Y TẾ
1.Tai Nạn cá nhân
1.1 Tử vong hay Thương Tật Toàn Bộ Vĩnh Viễn và hậu quả dẫn tới tử vong trong vòng 90 ngày kể từ ngày xảy ra Tai Nạn
NĐBH (dưới 66 tuổi) 500.000.000 750.000.000 1.250.000.000 1.750.000.000 2.500.000.000 3.000.000.000
Trẻ em dưới 18 tuổi theo Chương Trình Bảo Hiểm Hộ Gia Đình 125.000.000 187.500.000 312.500.000 437.500.000 625.000.000 750.000.000
1.2 Thương Tật Bộ Phận Vĩnh Viễn do Tai Nạn
NĐBH (dưới 66 tuổi) 500.000.000 750.000.000 1.250.000.000 1.750.000.000 2.500.000.000 3.000.000.000
Trẻ em dưới 18 tuổi theo Chương Trình Bảo Hiểm Hộ Gia Đình 125.000.000 187.500.000 312.500.000 437.500.000 625.000.000 750.000.000
2. Chi Phí Y Tế do Tai Nạn, Ốm Bệnh
Điều Trị Nội Trú, Điều Trị Trong Ngày
NĐBH (dưới 66 tuổi) 500.000.000 750.000.000 1.250.000.000 1.750.000.000 2.500.000.000 3.000.000.000
NĐBH (từ 66 tuổi trở lên) 250.000.000 375.000.000 625.000.000 875.000.000 1.250.000.000 1.500.000.000
Điều Trị Ngoại Trú 25.000.000 37.500.000 62.500.000 87.500.000 125.000.000 150.000.000
Chi phí y tế phát sinh khi trở về Việt Nam
+ Nếu NĐBH dưới 66 tuổi 75.000.000 112.500.000 187.500.000 262.500.000 375.000.000 450.000.000
+ Nếu NĐBH từ 66 tuổi trở lên 25.000.000 37.500.000 62.500.000 87.500.000 125.000.000 150.000.000
- Điều trị bằng thảo dược, châm cứu, nắn khớp xương và nắn xương 5.000.000/vụ 5.000.000/vụ 5.000.000/vụ 5.000.000/vụ 5.000.000/vụ 5.000.000/vụ
500.000/ngày 750.000/ngày 1.250.000/ngày 1.750.000/ngày 2.500.000/ngày 3.000.000/ngày
3. Trợ cấp nằm viện Điều Trị Nội Trú do Tai Nạn, Ốm Bệnh 5.000.000 7.500.000 12.500.000 17.500.000 25.000.000 30.000.000
4. Vận chuyển y tế khẩn cấp 500.000.000 750.000.000 1.250.000.000 1.750.000.000 2.500.000.000 3.000.000.000
5. Đưa thi hài về Việt Nam 500.000.000 750.000.000 1.250.000.000 1.750.000.000 2.500.000.000 3.000.000.000
6. Đưa thi hài về Nước Nguyên Xứ 50.000.000 75.000.000 125.000.000 175.000.000 250.000.000 300.000.000
7. Thăm viếng tại Bệnh Viện 25.000.000 37.500.000 62.500.000 87.500.000 125.000.000 150.000.000
8. Thăm viếng để thu xếp việc tang lễ 25.000.000 37.500.000 62.500.000 87.500.000 125.000.000 150.000.000
9. Chăm sóc trẻ em 25.000.000 37.500.000 62.500.000 87.500.000 125.000.000 150.000.000
II. QUYỀN LỢI BỔ SUNG
10. Du lịch mạo hiểm 500.000.000 750.000.000 1.250.000.000 1.750.000.000 2.500.000.000 3.000.000.000
11. Tự động gia hạn HĐBH 3 ngày 3 ngày 3 ngày 3 ngày 3 ngày 3 ngày
12. Báo hiểm trong trường hợp Khủng Bố Tối đa 2.500.000.000đ/vụ 500.000.000 750.000.000 1.250.000.000 1.750.000.000 2.500.000.000 3.000.000.000
13. Hỗ trợ chi phí học hành của trẻ em dưới 18 tuổi (tối đa không quá 2 con/chuyến) 50.000.000/1 con 75.000.000/1 con 125.000.000/1 con 175.000.000/1 con 250.000.000/1 con 300.000.000/1 con
B. CÁC QUYỀN LỢI NGOÀI BẢO HIỂM SỨC KHỎE VÀ TAI NẠN
HỖ TRỢ ĐI LẠI VÀ CÁC QUYỀN LỢI KHÁC
14. Hỗ trợ y tế toàn cầu và hỗ trợ du lịch Bao gồm Bao gồm Bao gồm Bao gồm Bao gồm Bao gồm
15. Cắt bớt hay Hủy bỏ Chuyến Đi 25.000.000 37.500.000 62.500.000 87.500.000 125.000.000 150.000.000
16. Hoãn Chuyến Đi 25.000.000 37.500.000 62.500.000 87.500.000 125.000.000 150.000.000
17. Hành lý cá nhân 25.000.000 37.500.000 62.500.000 87.500.000 125.000.000 150.000.000
18. Hành lý bị đến chậm 5.000.000 7.500.000 12.500.000 17.500.000 25.000.000 30.000.000
19. Mất Giấy Tờ Thông Hành 2.500.000 3.750.000 6.250.000 8.750.000 12.500.000 15.000.000
20. Chuyến Đi bị trì hoãn 2.500.000 3.750.000 6.250.000 8.750.000 12.500.000 15.000.000
21. Lỡ nối chuyến 1.250.000 1.875.000 3.125.000 4.375.000 6.250.000 7.500.000
22. Bồi hoàn khấu trừ báo hiểm đối với phương tiện thuê 25.000.000 37.500.000 62.500.000 87.500.000 125.000.000 150.000.000
23. Bắt cóc làm con tin 500.000/ngày/người, tối đa 15.000.000 750.000/ngày/người 1.250.000/ngày/người, tối đa 37.500.000 1.750.000/ngày/người, tối đa 52.500.000 2.500.000/ngày/người, tối đa 75.000.000 3.000.000/ngày/người, tối đa 90.000.000
24. Trách nhiệm cá nhân khi ở nước ngoài 50.000.000 75.000.000 125.000.000 175.000.000 250.000.000 300.000.000
25. Hỗ trợ tổn thất tư gia vì hỏa hoạn 10.000.000 15.000.000 25.000.000 35.000.000 50.000.000 60.000.000
26. Báo hiểm trường hợp không tặc Tối đa 2.500.000.000đ/vụ 250.000/mỗi 12h/người, tối đa 500.000.000 375.000/mỗi 12h/người, tối đa 750.000.000 625.000/mỗi 12h/người, tối đa 1.250.000.000 875.000/mỗi 12h/người, tối đa 1.750.000.000 1.250.000/mỗi 12h/người, tối đa 2.500.000.000 1.500.000/mỗi 12h/người, tối đa 3.000.000.000
27. Báo lãnh viện phí
(Khi hóa đơn thanh toán vượt quá 62.500.000/người/lần điều trị)Bao gồm Bao gồm Bao gồm Bao gồm Bao gồm Bao gồm
BẢNG PHÍ BẢO HIỂM DU LỊCH NHẬT
Đơn vị tính: VND
Gói bảo hiểm 500 triệu 750 triệu 1,25 tỷ 1,75 tỷ 2,5 tỷ 3 tỷ
Cho tới 5 ngày 150.000 175.000 188.000 235.000 313.000 390.000
Cho tới 8 ngày 200.000 225.000 250.000 315.000 375.000 450.000
Cho tới 15 ngày 325.000 360.000 413.000 490.000 688.000 840.000
Cho tới 24 ngày 475.000 510.000 600.000 788.000 1.000.000 1.200.000
Cho tới 31 ngày 575.000 638.000 688.000 928.000 1.063.000 1.290.000
Cho tới 45 ngày 675.000 788.000 913.000 1.278.000 1.563.000 1.890.000
Cho tới 60 ngày 775.000 975.000 1.100.000 1.488.000 2.000.000 2.400.000
Cho tới 90 ngày 1.000.000 1.298.000 1.500.000 2.065.000 2.390.000 2.880.000
Cho tới 120 ngày 1.200.000 1.598.000 1.875.000 2.363.000 2.875.000 3.450.000
Cho tới 150 ngày 1.400.000 1.898.000 2.225.000 2.940.000 3.688.000 4.440.000
Cho tới 180 ngày 1.600.000 2.198.000 2.625.000 3.500.000 4.563.000 5.490.000
Đây là một trong những câu hỏi được khách hàng quan tâm nhiều nhất trước khi quyết định mua Bảo hiểm du lịch Nhật.
Thực tế, phí bảo hiểm thường chỉ chiếm một phần rất nhỏ trong tổng chi phí của chuyến đi nhưng lại mang đến giá trị bảo vệ tài chính rất lớn khi phát sinh rủi ro.
Mức phí bảo hiểm không cố định mà được xác định dựa trên nhiều yếu tố như:
- Thời gian chuyến đi.
- Độ tuổi của người được bảo hiểm.
- Quốc gia hoặc khu vực đến.
- Chương trình bảo hiểm lựa chọn.
- Hạn mức trách nhiệm bảo hiểm.
- Quyền lợi bổ sung (nếu có).
Nhật Bản là quốc gia có chi phí y tế tương đối cao. Vì vậy, nhiều chuyên gia khuyến nghị du khách nên lựa chọn chương trình có hạn mức bảo hiểm phù hợp thay vì chỉ ưu tiên mức phí thấp.
Khi so sánh các gói Bảo hiểm du lịch Nhật, khách hàng nên cân nhắc tổng thể giữa chi phí và quyền lợi như:
- Hạn mức chi trả y tế.
- Vận chuyển cấp cứu.
- Hồi hương.
- Hành lý.
- Trách nhiệm cá nhân.
- Hỗ trợ khẩn cấp 24/7.
Một chương trình bảo hiểm có phạm vi bảo vệ toàn diện sẽ giúp chuyến đi trở nên an tâm hơn rất nhiều.
Những trường hợp không thuộc phạm vi bảo hiểm
Để đảm bảo quyền lợi của mình, khách hàng cần đọc kỹ các điều khoản loại trừ trong Quy tắc PTI số 179.
Một số trường hợp thường không thuộc phạm vi bảo hiểm gồm:
- Cố ý gây thương tích cho bản thân.
- Tự tử hoặc cố ý tự tử.
- Tham gia các hoạt động phạm pháp.
- Sử dụng ma túy hoặc chất kích thích trái phép.
- Tai nạn xảy ra do sử dụng rượu bia vượt mức cho phép theo quy định của hợp đồng.
- Điều trị bệnh có sẵn trong các trường hợp bị loại trừ.
- Điều trị thẩm mỹ không nhằm mục đích chữa bệnh.
- Khám sức khỏe định kỳ.
- Chiến tranh, bạo loạn hoặc các trường hợp loại trừ khác được quy định trong Quy tắc bảo hiểm.
Việc hiểu rõ các trường hợp loại trừ sẽ giúp khách hàng chủ động hơn trong quá trình sử dụng bảo hiểm và tránh những hiểu nhầm khi yêu cầu bồi thường.
Checklist chuẩn bị trước chuyến du lịch Nhật Bản
Để chuyến đi diễn ra thuận lợi, bạn nên chuẩn bị đầy đủ các nội dung sau:
✓ Hộ chiếu còn thời hạn.
✓ Visa Nhật Bản (nếu thuộc diện phải xin visa).
✓ Vé máy bay khứ hồi.
✓ Xác nhận đặt khách sạn.
✓ Giấy chứng nhận Bảo hiểm du lịch Nhật.
✓ Thẻ thanh toán quốc tế.
✓ Tiền mặt bằng đồng Yên Nhật.
✓ SIM hoặc eSIM quốc tế.
✓ Bộ chuyển đổi ổ cắm điện.
✓ Thuốc cá nhân.
✓ Bản sao hộ chiếu và visa.
✓ Danh sách số điện thoại khẩn cấp.
✓ Địa chỉ Đại sứ quán hoặc Lãnh sự quán Việt Nam tại Nhật Bản.
✓ Lưu toàn bộ giấy tờ quan trọng trên điện thoại và dịch vụ lưu trữ đám mây.
Câu hỏi thường gặp về Bảo hiểm du lịch Nhật
Đi du lịch Nhật có bắt buộc phải mua bảo hiểm không?
Tùy theo yêu cầu của từng chương trình visa hoặc công ty lữ hành. Mặc dù không phải mọi trường hợp đều bắt buộc, việc tham gia bảo hiểm là giải pháp được khuyến nghị để bảo vệ tài chính trước những rủi ro bất ngờ.
Nên mua bảo hiểm trước khi nào?
Bạn nên mua ngay sau khi xác định lịch trình và trước ngày khởi hành để quyền lợi bảo hiểm được kích hoạt đúng thời gian mong muốn.
Nếu bị ốm tại Nhật Bản phải làm gì?
Hãy liên hệ ngay với tổng đài hỗ trợ của doanh nghiệp bảo hiểm để được hướng dẫn đến cơ sở y tế phù hợp và thực hiện các thủ tục theo quy định.
Mất hành lý có được bồi thường không?
Nếu sự cố thuộc phạm vi bảo hiểm và đáp ứng đầy đủ điều kiện theo hợp đồng, người được bảo hiểm có thể được xem xét bồi thường theo giới hạn trách nhiệm của chương trình tham gia.
Có thể mua bảo hiểm sau khi đã đến Nhật Bản không?
Điều này phụ thuộc vào quy định của từng doanh nghiệp bảo hiểm. Để đảm bảo quyền lợi, bạn nên hoàn tất việc tham gia bảo hiểm trước khi rời Việt Nam.
Một chuyến du lịch Nhật Bản sẽ trở nên trọn vẹn hơn khi bạn có sự chuẩn bị kỹ lưỡng về lịch trình, tài chính và phương án bảo vệ trước những rủi ro không mong muốn. Bảo hiểm du lịch Nhật không chỉ hỗ trợ chi phí y tế khi ốm đau, tai nạn mà còn mang đến nhiều quyền lợi thiết thực như hỗ trợ vận chuyển y tế khẩn cấp, hồi hương, bảo vệ hành lý, giấy tờ và trách nhiệm cá nhân.
Theo Quy tắc Bảo hiểm Du lịch Quốc tế PTI số 179, quyền lợi và điều kiện bảo hiểm được quy định rõ ràng, minh bạch. Vì vậy, trước khi tham gia, khách hàng nên tìm hiểu kỹ quy tắc, lựa chọn chương trình phù hợp với thời gian lưu trú, nhu cầu bảo vệ và kế hoạch du lịch của mình.
Một hợp đồng bảo hiểm phù hợp không chỉ giúp giảm thiểu gánh nặng tài chính khi xảy ra sự cố mà còn mang lại sự an tâm để bạn tận hưởng trọn vẹn vẻ đẹp của xứ sở hoa anh đào.